本周:普麦持稳、强麦回落;
玉米、棉花下跌;大豆、豆粕震荡。
注:以上价格均为卖方车板交货价格,包装另计。
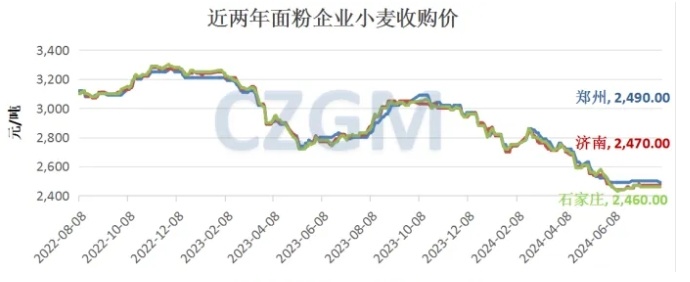
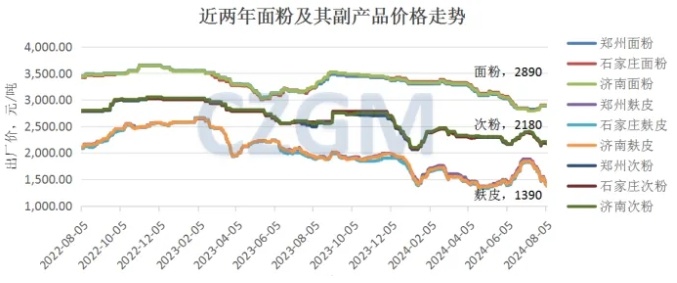
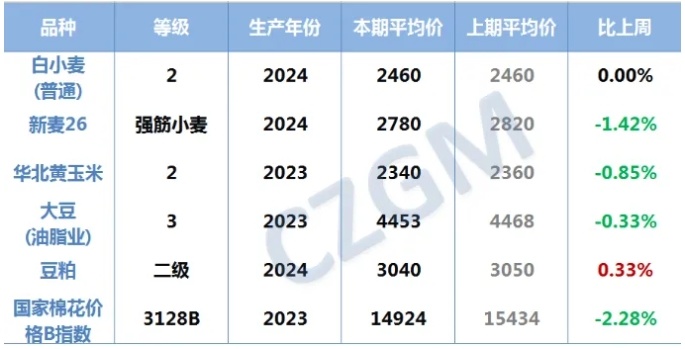
7月底,除了中央储备粮集团公司高调宣布,继续在小麦主产区增加小麦政策性收储之外,市场方面鲜有波澜。政策支撑下,小麦现货价格继续持稳,产区面粉企业收购价格普遍在2500元/吨一线。产品方面,面粉和次粉价格同样表现平稳,产区出厂价分别在2890元/吨和2180元/吨附近;麸皮价格则再次大幅下跌,单周跌幅达150元/吨左右,产区企业出厂价在1390元/吨附近。留意9月开学季备货,对麦价的拉动情况。
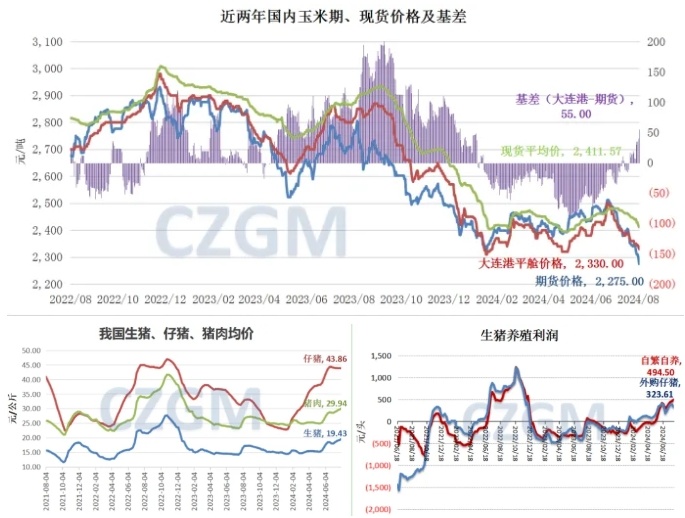
玉米期货市场看空心态强烈,7月全月大跌近160元/吨,进入8月继续下跌,目前维持在2300元/吨附近。现货表现同样偏弱,黑龙江和吉林玉米深加工企业主流收购价格在2170-2340元/吨,较上周下跌20-30元/吨左右;华北黄淮地区玉米深加工企业主流收购价格报2290-2420元/吨,较上周下跌10-30元/吨;广东地区港口玉米报价2390元/吨,较上周下跌70元/吨。
需求方面,8月初全国生猪平均价格已涨至接近20元/公斤,养殖利润继续向好,自繁自养理论盈利已经接近500元/头,利空近期、利多远期玉米价格。玉米深加工处于淡季,开机率在55%附近徘徊,理论加工利润为负,不过随着开学季临近,开机率回升值得期待。
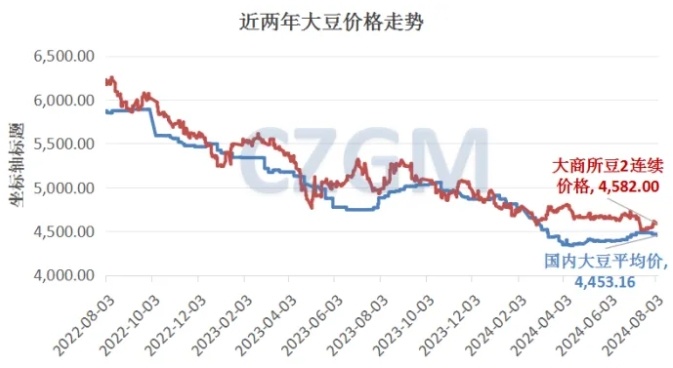
美豆生长天气持续改善,CBOT美豆期价弱势运行。7月,我国进口大豆985.3万吨,环比下滑11%,同比增加2.9%;1-7月进口5833.3万吨,同比减少1.3%,大豆进口维持高位,国内饲用大豆供应过剩,价格表现持续低迷。目前中储粮调节储备大豆拍卖成交价维持在4430-4480元/吨,底部支撑国内大豆价格。
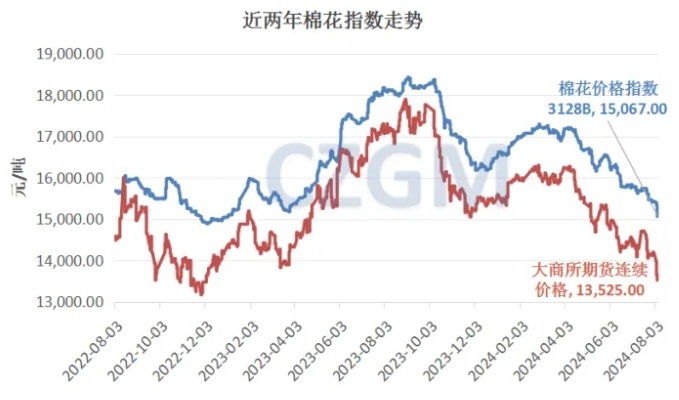
新年度全球棉花供应端预期增产,期末库存连续三年上升,需求增长乏力,全球棉花整体供应宽松,价格下行。我国本年度进口棉数量巨大,预计达到309万吨,国内供应宽松,下游持续亏损、纺织企业开机率低,本周我国棉花价格3128B指数跌至15067元/吨,较上周下跌2.28%。目前棉花已经进入关键生长关键期,需重点关注8-10月美国和新疆天气。
宏观政策:央行等五部门联合印发,关于学习运用“千万工程”经验通知
8月5日,中国人民银行、金融监管总局、中国证监会、财政部、农业农村部联合发布《关于开展学习运用“千万工程”经验 加强金融支持乡村全面振兴专项行动的通知》(以下简称《通知》)。
通知提出五大专项行动:
1. 实施金融保障粮食安全专项行动;
2. 巩固拓展金融帮扶成效专项行动;
3. 金融服务乡村产业发展专项行动;
4. 金融支持乡村建设专项行动;
5. 金融赋能乡村治理专项行动。
具体措施包括:
·拓展粮食生产、流通、收储、加工等全产业链金融服务场景;
·创新高标准农田和设施农业建设的融资模式;
·支持符合条件的种业企业上市、挂牌融资和再融资;
·支持地方发展特色产业和农产品加工业,打造乡土特色品牌;
·支持有条件的地方推进农村承包土地经营权等农村产权抵质押贷款业务;
·积极对接县域物流配送中心等项目融资需求;
·健全乡村振兴领域数字一体化平台。
等总计十八项具体措施。
行业动态:2024年1-7月我国粮食进口量同比增长4.6%
在国内粮价持续低迷的背景下,2024年度我国粮食进口依然维持高位。海关总署发布最新数据:2024年1-7月我国累计进口粮食量为9807.1万吨,同比增长4.6%;进口金额为3002.5亿元人民币,较去年同比减少13.6%。
市场风向:政策稻谷拍卖成交清淡,市场对后市并不乐观
8月6日,今年最低收购价稻谷竞价销售年内“首秀”,较上年的3月28日晚了4个多月。并且拍卖底价较上年下调25-30元/吨,本次国标三等中晚稻销售底价为2550-2620元/吨不等。总计投放60万吨,实际成交仅6.3万吨,成交率11%。充分显示市场主体对后市并不乐观。